Die Finanzbranche bleibt von den disruptiven Veränderungen nicht verschont: Traditionelle Banken bekommen immer mehr Druck seitens globaler Tech-Giganten zu spüren. Ganz gleich ob Google, Apple, Facebook oder Amazon – mit ihren Plattformmodellen drängen sie zunehmend in die Wertschöpfungsketten der traditionellen Geldhäuser. Dessen Auswirkungen werden in den kommenden Jahren enorm sein. Um effektive Gegenstrategien zu entwickeln, ist ein Blick auf die Ursachen notwendig.
Die wertvollsten Unternehmen der Welt sind Plattformen
Digitale Plattformen haben im vergangenen Jahrzehnt die Verhältnisse in vielen Branchen grundlegend verändert. Dies geschah dadurch, dass sich ein immer größerer Anteil der Wertschöpfung vom Produkt- bzw. Dienstleistungsanbieter zum Kundenvermittler verschoben hat. Dabei verwaltet die Plattform die Interaktion zwischen Angebot und Nachfrage. Das führte zu folgenden Szenarien:
- Airbnb: Größter Anbieter von Unterkünften besitzt keine eigenen Immobilien
- Uber: Größtes Taxiunternehmen besitzt keine eigenen Fahrzeuge
- Alibaba: Größter Händler besitzt keine eigenen Produkte
- Facebook: Größtes Medium erstellt keine eigenen Inhalte
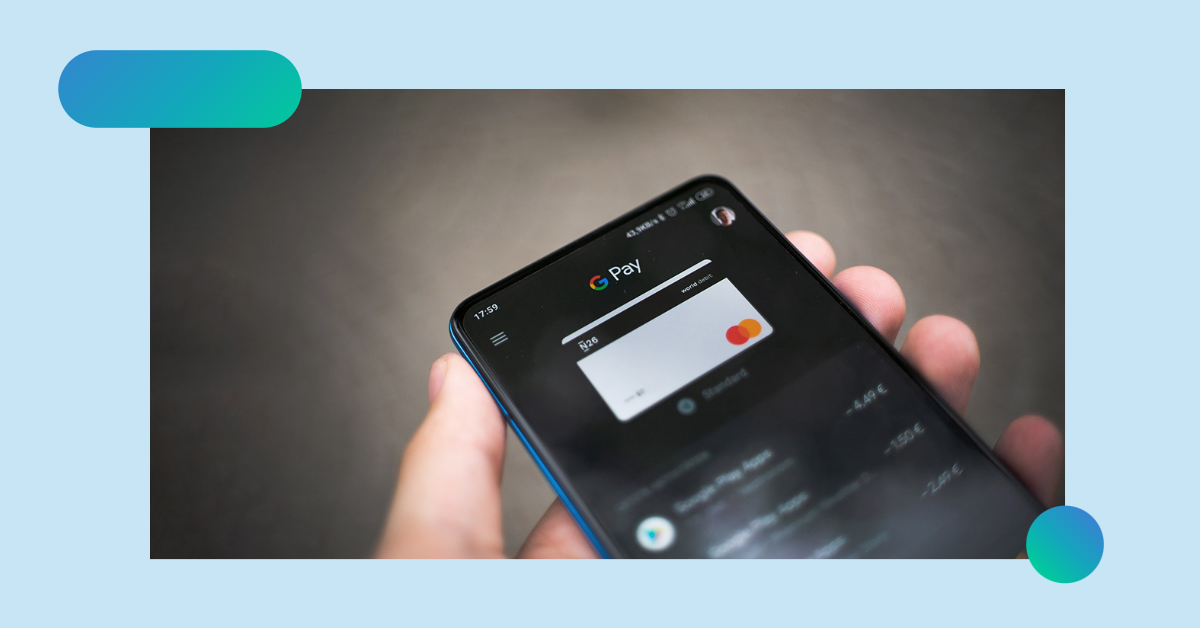
Die Tech-Giganten entwickeln und warten eine cloudbasierte Software, die sie allen Marktteilnehmern gegen eine Gebühr zur Verfügung stellen. Dieses Software-as-a-Service (SaaS)-Modell ist de facto unendlich skalierbar, benötigt vergleichsweise wenig Ressourcen und gilt als ausfall- und krisensicher. Ihr Siegeszug in den letzten Jahren brachte die Marktverhältnisse in zahlreichen Branchen ins Wanken. Seit Apple Pay, Google Pay und Facebooks Cryptowährung Libra bahnen sich ähnliche Verwerfungen auch in der Finanzbranche an.
User Experience, Big Data und Marketing-Automatisierung sind entscheidend
Der Siegeszug der Plattformökonomie verunsichert die traditionellen Geldinstitute zunehmend. Dort möchte man sich nicht vorstellen, welche Folgen ein Tech-Konzern mit vollumfänglichen Banking-Angebot hätte. Das Hauptproblem: Tech-Giganten setzen in ihren Angeboten neue Maßstäbe in Sachen User Experience (UX). Ihre Kunden erhalten – im Gegensatz zu den Angeboten der Banken – ein nahtloses und endgeräteunabhängiges Erlebnis. Diesen Vorsprung im UX-Bereich kombinieren sie mit Big-Data-Analyse und Marketing-Automatisierung, sodass Kunden zum richtigen Zeitpunkt, am richtigen Ort das richtige Produkt präsentiert bekommen – vollautomatisiert. Dinge, die zurzeit kaum eine Bank bieten kann, jedoch von immer mehr Kunden als selbstverständlich erachtet werden.
Banken-IT: Proprietäre Insellösungen werden zum Flaschenhals für Innovation
In Anbetracht dieser Trends wirkt ein Blick auf die aktuell vorhandene IT-Infrastruktur der Banken ernüchternd: Statt einer einheitlichen Plattformlösung betreiben Banken dutzende proprietäre, parallel laufende Systeme, welche aufwändig miteinander verbunden sind. Die Folgen sind nicht nur immense Betriebs- und Wartungskosten, sondern auch das Fehlen von entscheidenden Schlüsseltechnologien. Dadurch sind Banken nicht ansatzweise in der Lage ihren Kunden das nahtlose Erlebnis zu bieten, welches sie von Netflix, Uber, Amazon, Google, Facebook und co. gewohnt sind. Ein Omnichannel-Ansatz ist mit der vorhandenen IT-Landschaft nicht umsetzbar.
Die Lösung ist einfach: Ganzheitliche Cloud-Plattformen nutzen
Um in der digitalen Plattformökonomie zu überleben müssen Banken damit beginnen ganzheitliche Cloud-Plattformen wie Salesforce zu nutzen. Auf ihnen lassen sich Geschäftsprozesse zentralisieren und standort- und endgeräteunabhängig bedienen. Die Vorteile gegenüber lokal gehosteten Insellösungen ist umfangreich:
- Unkomplizierte Skalierbarkeit
- Höchste IT-Sicherheit
- Ausfallsicherheit
- Compilance Out-of-the-Box
- Niedrigere Betriebskosten
Unmittelbar nach der Einführung der Plattform haben Banken die Möglichkeit, neueste Schlüsseltechnologien zu nutzen: Ganz gleich ob Big-Data-Analyse mithilfe künstlicher Intelligenz (KI) oder tiefgreifende Marketing-Automatisierung – Banken können damit ihren Kunden die zeitgemäße Erfahrung bieten, wie sie es von den großen Tech-Konzernen kennen.
Disruptive Zeiten erfordern schnelles Handeln
In Anbetracht der Geschwindigkeit, mit der sich neue Technologien durchsetzen, wird ein Umstieg auf Plattformen immer überlebensnotwendiger und die Aussichten für digitale Nachzügler immer schlechter. Der dramatische Abstieg von ehemaligen Branchengiganten wie Kodak, Nokia oder der deutschen KarstadtQuelle AG sollte ein aufrüttelndes Beispiel dafür sein, was die Konsequenzen davon sein können, sich auf seine gegenwärtige Marktmacht zu verlassen, statt auf aktuelle Marktentwicklungen zu reagieren. Es wird nicht zuletzt der Digitalisierungsgrad sein, welcher in den kommenden Jahren über das Schicksal zahlreicher Banken entscheiden wird.